Contenuti
Nel 2026 un impianto fotovoltaico al servizio della casa può accedere al bonus ristrutturazioni: il 50% spetta, alle condizioni previste, al proprietario o al titolare di un diritto reale sull’abitazione principale; negli altri casi ammessi l’aliquota è il 36%. La spesa resta però da pagare. Il recupero avviene attraverso le imposte, in dieci quote annuali, e dipende anche dalla situazione fiscale di chi sostiene il costo.
Questa distinzione cambia il modo di leggere un preventivo. Un impianto presentato a 5.000 euro “dopo il bonus” potrebbe richiedere un pagamento di 10.000 euro e un recupero distribuito nel tempo. Per un’impresa, poi, il vantaggio può assumere la forma di una maggiore deduzione dal reddito oppure di un contributo legato a una domanda. Nelle comunità energetiche entrano in gioco anche i consumi degli altri partecipanti.
Il quadro che segue è aggiornato all’11 ottobre 2026. Per scegliere il percorso corretto servono il soggetto che paga, la destinazione dell’edificio e una configurazione tecnica concreta. La sola presenza dei pannelli nel progetto non basta a rendere accessibile ogni agevolazione.
IN BREVE
- Bonus casa 2026: 50% oppure 36% secondo il beneficiario e l’immobile; limite di spesa di 96.000 euro per unità immobiliare, da coordinare con gli altri lavori.
- La detrazione si usa in dieci anni: prima del contratto controlla la capienza IRPEF e il denaro da anticipare.
- Il premio per l’energia condivisa in una CER e il contributo PNRR all’investimento hanno requisiti e scadenze differenti.
- Per le imprese, una maggiorazione del costo fiscalmente deducibile non corrisponde alla stessa percentuale di contributo in denaro.
Quale incentivo riguarda il tuo progetto?
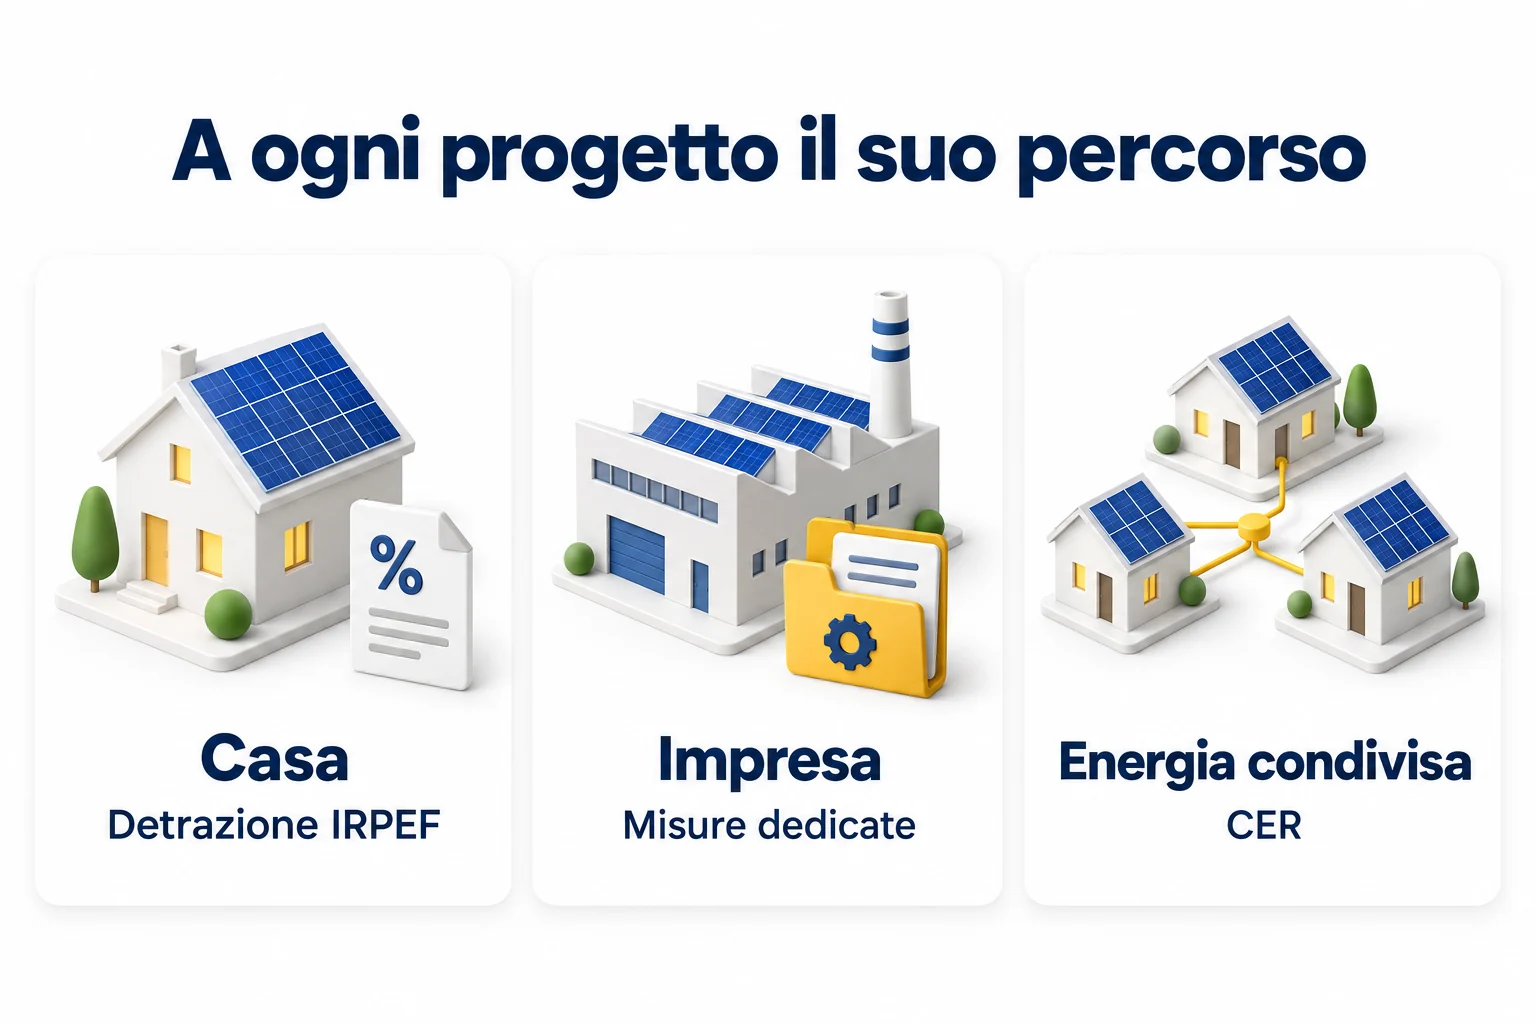
Chi installa sulla propria abitazione parte normalmente dal bonus casa. Un laboratorio o un albergo deve invece ragionare sugli strumenti destinati alle imprese e, quando ricorrono i requisiti, sul Conto Termico. Una famiglia e un’azienda possono anche partecipare a una configurazione di autoconsumo diffuso: è una scelta aggiuntiva da valutare sul progetto, con regole proprie.
| Situazione | Strumento da esaminare | Come arriva il vantaggio |
|---|---|---|
| Fotovoltaico domestico e accumulo collegato | Bonus casa | Detrazione IRPEF in dieci quote annuali |
| Energia condivisa sul territorio | CER e altre configurazioni ammesse | Contributi sull’energia calcolata secondo le regole dell’autoconsumo diffuso |
| Autoproduzione per un’attività d’impresa | Iperammortamento 2026–2028 | Maggiori deduzioni fiscali, dopo le verifiche e gli adempimenti previsti |
| PMI che finanzia beni produttivi | Nuova Sabatini, anche Green se ammissibile | Contributo calcolato su un finanziamento convenzionale |
| Edificio del terziario e sostituzione del riscaldamento | Conto Termico 3.0, nei casi ammessi | Contributo al progetto che rispetta requisiti tecnici e soggettivi |
| Azienda agricola o progetto territoriale | Agrisolare e bandi specifici | Contributo subordinato a uno sportello aperto e all’ammissione |
Prima di confrontare le percentuali, verifica che il tuo intervento entri davvero nella riga scelta. Un bonus pensato per una casa non si trasferisce automaticamente a un capannone; un contributo annunciato per il settore agricolo può avere già chiuso le nuove domande.
Bonus fotovoltaico 2026: quando spetta il 50% e quando il 36%
Il cosiddetto bonus fotovoltaico domestico rientra nelle detrazioni per il recupero edilizio dell’articolo 16-bis del TUIR. Nel 2026 l’aliquota ordinaria è il 36%; sale al 50% per le spese sostenute dal proprietario o da un titolare di diritto reale di godimento per l’unità adibita ad abitazione principale. La distinzione riguarda quindi anche chi paga, oltre alla casa sulla quale vengono montati i pannelli.
Abitazione principale e “prima casa” non sono sinonimi
L’espressione “prima casa” usata negli annunci può confondere il beneficio sull’acquisto con quello sui lavori. Qui conta la destinazione ad abitazione principale e il titolo posseduto dal contribuente. Se la casa diventa dimora abituale al termine dei lavori, il caso va ricostruito con le date corrette: non basta scegliere la casella più favorevole nel preventivo.
Anche un locatario, un comodatario o un familiare convivente può avere diritto alla detrazione quando ne ricorrono le condizioni e sostiene la spesa. Tuttavia, il solo fatto di abitarci non gli attribuisce la maggiorazione riservata alla proprietà o al diritto reale. Questa verifica va fatta prima di decidere a chi intestare fatture e pagamenti.
Pannelli, batteria e lavori: quali spese entrano nel conto
Il progetto agevolabile deve servire ai bisogni energetici dell’abitazione. Può comprendere moduli, inverter e installazione, insieme alle prestazioni tecniche e alle opere necessarie per realizzarlo. Non occorre avviare una ristrutturazione completa della casa solo per installare il fotovoltaico. Occorre invece documentare correttamente l’intervento e la sua funzione.
Un sistema di accumulo collegato all’impianto può rientrare nell’agevolazione anche se viene aggiunto successivamente. Il collegamento funzionale deve risultare dalla documentazione; l’acquisto di una generica batteria non diventa detraibile soltanto perché il venditore la inserisce nella categoria “energia”. Per un impianto già incentivato bisogna verificare anche la compatibilità con il regime esistente.
I 96.000 euro non sono un plafond riservato ai pannelli
Il limite riguarda l’unità immobiliare e va coordinato con gli altri interventi che ricadono nello stesso massimale. Se, per lo stesso intervento complessivo, hai già 90.000 euro di spese agevolabili e aggiungi 12.000 euro di fotovoltaico, non puoi dare per scontato che tutti i 12.000 euro trovino posto. Nell’esempio il margine residuo è di 6.000 euro.
Anche il semplice passaggio da dicembre a gennaio non crea necessariamente un nuovo plafond: per la prosecuzione di lavori già iniziati si considerano le spese precedenti. Chiedi a chi segue la pratica di distinguere un intervento autonomo dalla continuazione del medesimo progetto, prima di suddividere i pagamenti.
Quanto recuperi davvero: dieci anni e capienza IRPEF
Immagina una spesa interamente agevolabile di 10.000 euro e il diritto al 50%. La detrazione complessiva sarebbe di 5.000 euro, ripartita in dieci quote da 500 euro. Con il 36% diventerebbe di 3.600 euro, in dieci quote da 360 euro. In entrambi i casi il contratto con l’installatore resta di 10.000 euro. Sono esempi di calcolo, senza interessi di finanziamento e con piena possibilità di utilizzare il beneficio.
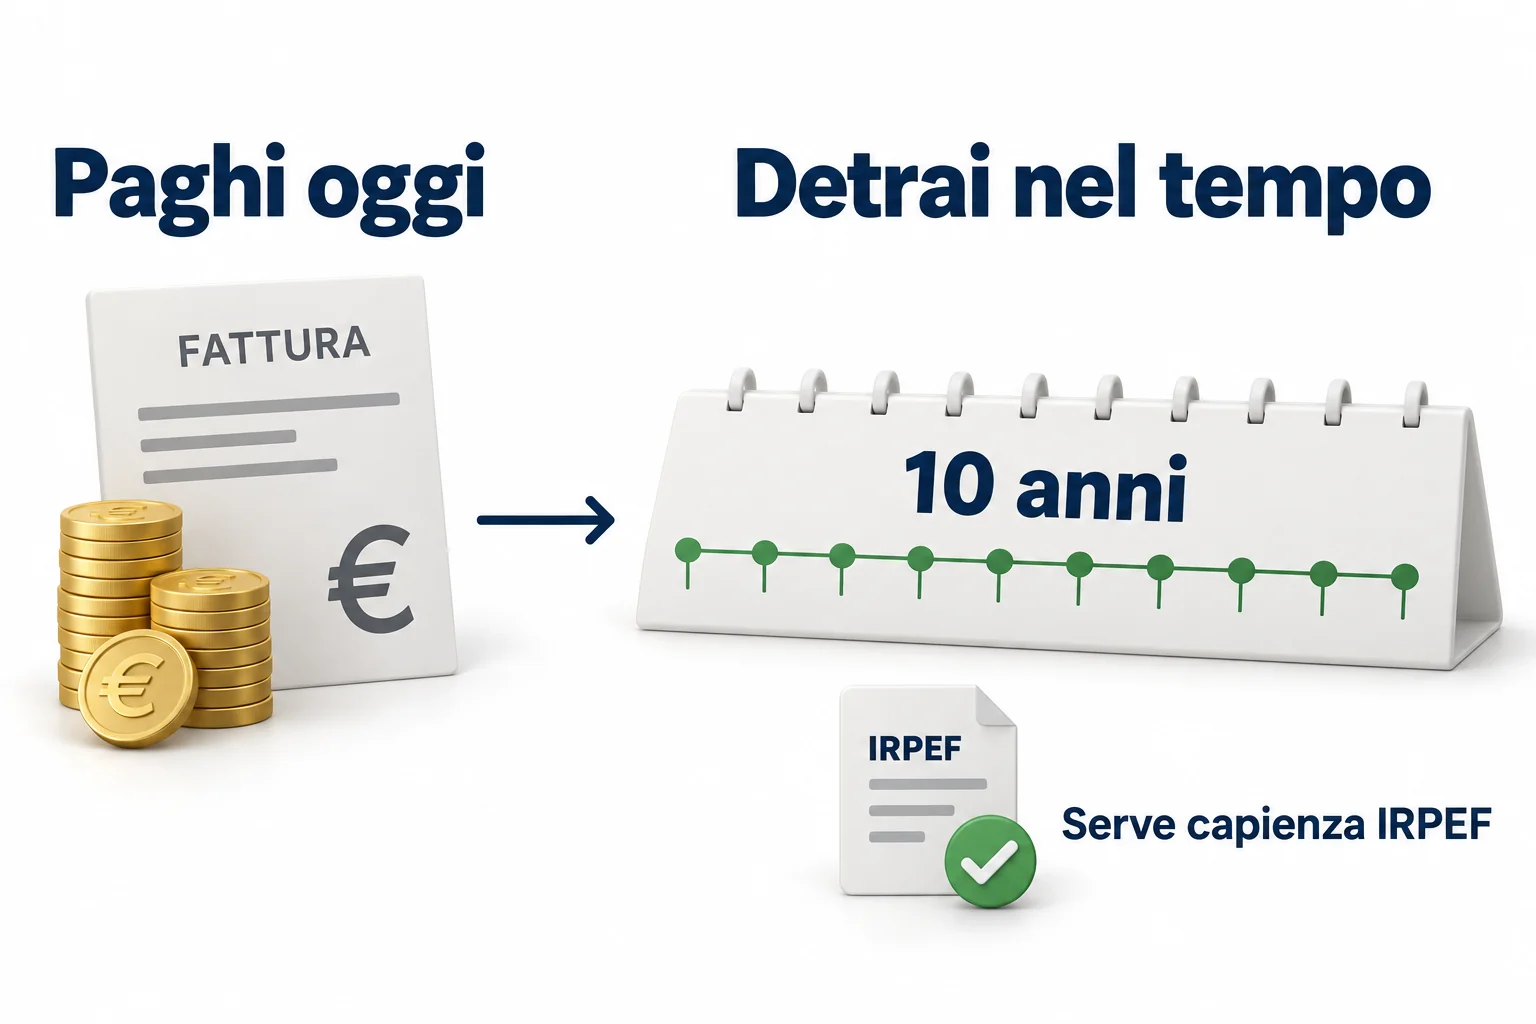
La capienza è lo spazio disponibile nell’IRPEF per assorbire quella quota, dopo aver considerato le altre detrazioni. Se, in un anno, hai 500 euro di quota fotovoltaico ma soltanto 320 euro di imposta utilizzabile, i 180 euro eccedenti non diventano un rimborso autonomo e non si spostano all’anno successivo. Le quote degli anni successivi conservano il loro calendario.
Il reddito di oggi non descrive sempre i prossimi dieci anni
Un pensionamento, una riduzione del lavoro o il passaggio a un regime con imposta sostitutiva possono cambiare il recupero effettivo. Chi ha soltanto redditi in regime forfettario, senza altri redditi soggetti a IRPEF, non dovrebbe costruire il piano economico dando per disponibile l’intera detrazione. Avere una partita IVA, da solo, non risolve né esclude il problema: conta come vengono tassati i redditi.
Porta l’ultima dichiarazione a chi ti assiste fiscalmente e chiedi una simulazione con gli altri bonus già in corso. Se più familiari potrebbero sostenere legittimamente la spesa, valuta la ripartizione prima dei pagamenti. Cambiare il nome a posteriori per usare la capienza di un’altra persona non equivale a documentare chi ha realmente pagato.
Redditi sopra 75.000 euro: il limite che va oltre la capienza
Un contribuente può pagare molta IRPEF e avere comunque un limite alle spese detraibili. Dal 2025, per i redditi complessivi superiori a 75.000 euro, opera un tetto che tiene conto del reddito e dei figli fiscalmente a carico. È un controllo distinto dalla capienza e si applica all’insieme degli oneri coinvolti dalla norma, non soltanto al fotovoltaico.
| Parametro | Valore |
|---|---|
| Reddito oltre 75.000 e fino a 100.000 euro | Importo base: 14.000 euro |
| Reddito oltre 100.000 euro | Importo base: 8.000 euro |
| Nessun figlio fiscalmente a carico | Coefficiente 0,50 |
| Un figlio fiscalmente a carico | Coefficiente 0,70 |
| Due figli fiscalmente a carico | Coefficiente 0,85 |
| Più di due figli, oppure almeno uno con disabilità a carico | Coefficiente 1 |
L’importo base si moltiplica per il coefficiente. Per le spese edilizie ripartite in più anni entra nel conteggio la rata di spesa riferita all’anno. Su 10.000 euro distribuiti in dieci anni, il dato da considerare a questo livello è quindi 1.000 euro, prima di applicare l’aliquota del bonus. Non va confuso con la quota di detrazione da 500 euro dell’esempio precedente. Esistono esclusioni dal perimetro degli oneri: il calcolo completo richiede la dichiarazione.
Come richiedere il bonus casa senza lasciare buchi nella pratica
Per il percorso ordinario della detrazione domestica non aspetti l’approvazione di una graduatoria prima di scegliere l’impianto. Devi però costruire un fascicolo coerente: l’assenza di una domanda di ammissione non significa che il diritto sia già stato verificato da qualcuno.
- Prima dell’ordine: identifica beneficiario, titolo sull’immobile e limite residuo; fai verificare dal tecnico i vincoli e il regime edilizio applicabile.
- Nel preventivo: separa i componenti, le opere necessarie, l’IVA e gli incarichi per le pratiche. Chiedi chi consegnerà i documenti finali.
- Al pagamento: utilizza il bonifico dedicato alle ristrutturazioni con causale, codice fiscale del beneficiario e dati fiscali del destinatario. Conserva fattura e ricevuta.
- Alla chiusura: raccogli la documentazione tecnica, la dichiarazione di conformità e gli adempimenti di connessione; gestisci l’invio ENEA previsto per il Bonus Casa.
- In dichiarazione: inserisci la spesa e la quota corretta, mantenendo il fascicolo anche negli anni successivi.
Per l’invio dei dati ENEA il termine ordinario è di 90 giorni dalla fine dei lavori, con le decorrenze specifiche eventualmente previste per l’avvio o l’aggiornamento del portale annuale. Scrivi nell’incarico chi effettua l’invio e fatti consegnare la ricevuta: “pratiche incluse” è una formula troppo generica quando più soggetti seguono il cantiere.
Nel 2026, per esempio, per i lavori iniziati dal 4 febbraio e conclusi prima del 25 giugno la decorrenza è stata fissata al 25 giugno, data di aggiornamento del portale. Per gli interventi conclusi dal 25 giugno il termine si calcola dalla fine lavori. È il motivo per cui una scadenza trovata in un vecchio preventivo va verificata rispetto alle date del proprio cantiere.
La data della spesa rilevante per il privato va distinta dalla data dell’ordine e dalla fine lavori. Un preventivo firmato nel 2026 non mette automaticamente al riparo tutti i pagamenti futuri da modifiche delle aliquote. Se il contratto attraversa due anni, prepara un prospetto degli acconti e del saldo.
IVA, finanziamento e sconto: cosa cambia il denaro da anticipare
Il prezzo dell’impianto deve indicare chiaramente se comprende l’IVA. Per le operazioni agevolate relative al fotovoltaico è prevista l’aliquota del 10%, ma la fatturazione delle singole prestazioni va verificata: non è corretto estendere automaticamente la stessa aliquota a qualunque servizio o voce accessoria del progetto.
Un finanziamento distribuisce il pagamento; non aumenta il bonus. Nel confronto usa il totale dovuto, comprese le spese e gli interessi indicati nel contratto di credito. Il risparmio energetico può iniziare prima del recupero fiscale, mentre le rate del prestito seguono il proprio calendario: mettere tutte queste somme in un unico “costo mensile netto” può nascondere i mesi in cui serve più liquidità.
Per un nuovo intervento ordinario non impostare il budget contando sulla cessione del credito o sullo sconto in fattura fiscale, strumenti soggetti a un divieto generale con deroghe specifiche. Un ribasso commerciale offerto dall’installatore è invece una riduzione del prezzo. Se il venditore usa la parola “sconto”, fatti indicare quale dei due significati intende.
CER: il premio dipende da quando gli altri consumano
Nell’autoconsumo diffuso la condivisione viene calcolata sulla rete. Per la configurazione incentivata i punti devono rientrare nell’area della stessa cabina primaria; essere nello stesso comune non è un criterio sufficiente. La comunità deve inoltre avere un’organizzazione e regole di partecipazione, mentre l’impianto deve rispettare i requisiti previsti per accedere al premio.
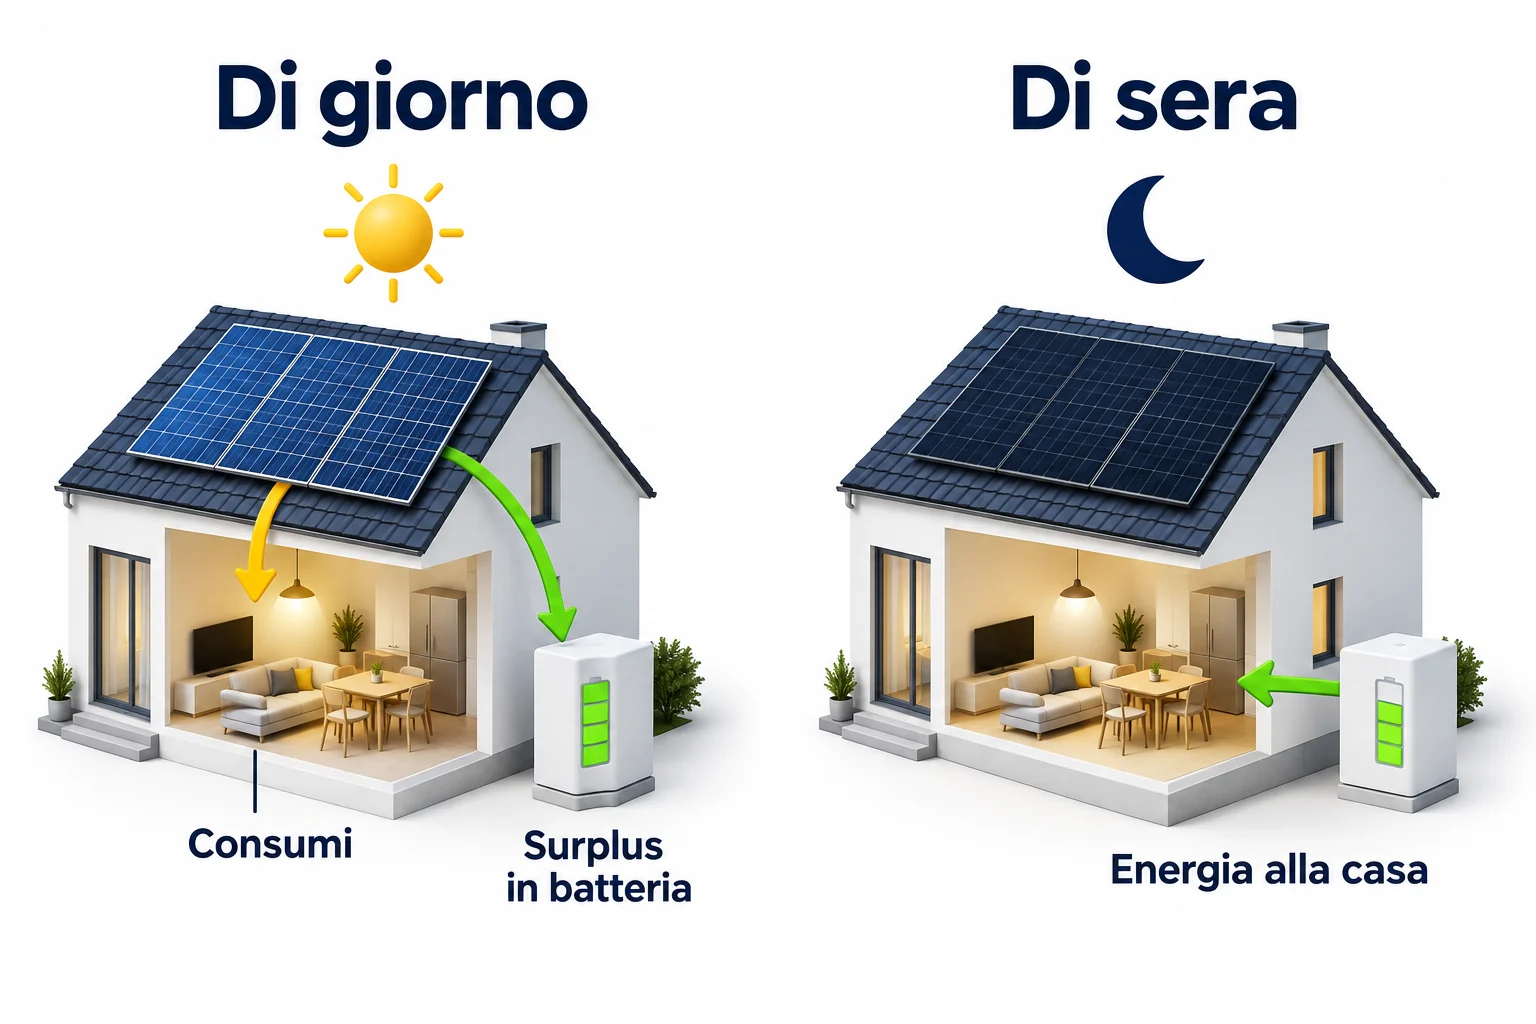
Il dato decisivo è la coincidenza temporale tra immissioni e prelievi. In un esempio semplificato, se in un’ora vengono immessi 10 kWh e i partecipanti ne prelevano 4, la quantità condivisa considerata è 4 kWh. Un forte consumo serale non compensa automaticamente l’eccedenza prodotta a mezzogiorno. Per valutare una CER chiedi quindi una simulazione dei profili, non soltanto la produzione annua prevista.
Tre valori da tenere separati nel piano economico
L’energia che utilizzi direttamente riduce i prelievi della tua utenza. L’energia immessa può essere venduta, per esempio attraverso il Ritiro Dedicato. Sulla quota condivisa incentivabile si applica il premio della configurazione, con durata ventennale secondo le regole del meccanismo, cui si affianca la valorizzazione prevista per l’autoconsumo diffuso. Il premio riconosciuto alla configurazione non coincide necessariamente con ciò che riceverai personalmente: dipende anche dal regolamento di ripartizione e dai costi di gestione.
La tariffa premio può convivere con le detrazioni ordinarie ammesse per il fotovoltaico domestico senza la decurtazione prevista per determinati contributi in conto capitale. Questo non significa che ogni combinazione sia consentita. In particolare, il bando PNRR per le CER è un percorso separato: la finestra per presentare le richieste si è chiusa il 30 novembre 2025. Non va presentato a chi parte oggi come un contributo aperto da aggiungere al preventivo.
Per le imprese: come leggere l’iperammortamento 2026–2028
Per un’impresa il nuovo iperammortamento aumenta il costo riconosciuto fiscalmente ai fini delle quote di ammortamento o dei canoni di leasing. È una deduzione dal reddito imponibile, non un credito da spendere direttamente in compensazione. Il periodo di investimento previsto va dal 1° gennaio 2026 al 30 settembre 2028.
| Quota di investimento | Maggiorazione del costo |
|---|---|
| Fino a 2,5 milioni di euro | 180% |
| Oltre 2,5 e fino a 10 milioni di euro | 100% |
| Oltre 10 e fino a 20 milioni di euro | 50% |
Un incremento del 180% su 100.000 euro agevolabili porta, nell’esempio, a 180.000 euro di deduzione aggiuntiva distribuita secondo le regole applicabili. Per una società soggetta a IRES, assumendo un’aliquota del 24%, l’effetto fiscale teorico aggiuntivo sarebbe 43.200 euro nel tempo. Non sono 180.000 euro versati all’azienda. L’esempio presuppone che la base sia interamente ammessa e che le deduzioni possano produrre il beneficio indicato.
Il tetto disponibile non determina da solo la taglia agevolabile
Per l’autoproduzione elettrica la producibilità massima attesa non può superare il 105% del fabbisogno energetico della struttura produttiva, calcolato secondo le regole del programma. Contano anche i massimali di costo, le caratteristiche dei moduli e la documentazione richiesta: per il fotovoltaico vanno verificati i moduli iscritti nelle pertinenti categorie del registro ENEA. Un’offerta con una generica dicitura “pannelli europei” non basta a dimostrare tutti i requisiti.
La procedura passa dalle comunicazioni al GSE e richiede le attestazioni previste, compresa la verifica tecnica e contabile. Prima di versare un acconto, fai concordare a progettista e commercialista la sequenza delle comunicazioni e degli ordini. Per un’azienda con risultati economici variabili, anche il tempo necessario a utilizzare le deduzioni entra nel confronto con altre forme di sostegno.
Nuova Sabatini Green: aiuta il finanziamento, con requisiti propri
La Nuova Sabatini riguarda le PMI e gli investimenti ammissibili in beni produttivi. L’agevolazione è calcolata convenzionalmente sugli interessi di un finanziamento; per la linea Green il tasso utilizzato nel calcolo del contributo è il 3,575% annuo su un piano convenzionale quinquennale. Quel numero non è il tasso che la banca è obbligata a offrirti.
Un impianto rinnovabile può essere valutato nell’ambito della misura se rispetta le condizioni di ammissibilità. Per ottenere la maggiorazione Green occorrono inoltre le attestazioni ambientali previste, relative al processo oppure ai beni. La produzione di energia solare non sostituisce automaticamente queste verifiche.
Nel piano economico mantieni visibile il prestito da rimborsare e aggiungi il contributo con le sue condizioni. Se il finanziamento copre tutto l’investimento, il capitale resta comunque un debito. Anche un’eventuale garanzia pubblica tutela l’operazione di credito secondo le proprie regole; non cancella le rate che l’impresa deve pagare.
Agrisolare e bandi per PMI: controlla la finestra prima della percentuale
Un incentivo può essere ancora in fase di erogazione pur non accettando nuove richieste. Per la Facility Parco Agrisolare, destinata ai progetti sugli edifici produttivi dei settori interessati, l’avviso 2026 ha previsto domande dal 10 marzo al 9 aprile. Quella finestra è trascorsa: un progetto nuovo non può considerarsi prenotato perché sul sito di un operatore compare ancora la scritta “Agrisolare 2026”.
Lo stesso controllo serve per la misura di sostegno all’autoproduzione da rinnovabili nelle PMI gestita da Invitalia: il secondo sportello si è chiuso il 10 novembre 2025 e nel 2026 sono state pubblicate graduatorie e integrazioni. L’aggiornamento di una graduatoria non equivale alla riapertura delle domande.
Per i bandi regionali, chiedi il nome preciso dell’avviso e verifica territorio, beneficiari, spesa minima, data di avvio consentita e disponibilità della finestra. Soprattutto, chiarisci cosa accade se la domanda viene respinta. Un impianto conveniente anche senza contributo offre una decisione diversa da un investimento sostenibile soltanto dopo un’ammissione ancora incerta.
Conto Termico 3.0: il fotovoltaico deve far parte del progetto ammesso
Il Conto Termico 3.0 non va letto come un bonus generale per montare pannelli su qualunque casa. L’intervento fotovoltaico con eventuale accumulo deve essere realizzato insieme alla sostituzione del riscaldamento esistente con una pompa di calore elettrica ammessa. Per i soggetti privati, gli interventi del Titolo II riguardano gli edifici dell’ambito terziario: una normale abitazione privata non entra in questa voce soltanto perché acquista anche una pompa di calore.
Il progetto deve inoltre essere dimensionato sull’autoconsumo e sul fabbisogno previsto dalle regole tecniche. Se la pompa di calore elettrica fa parte di un sistema ibrido, classificato come intervento III.B, il fotovoltaico abbinato non può ottenere l’incentivo II.H. Per questa agevolazione occorre l’abbinamento alla sostituzione con pompa di calore elettrica prevista dall’intervento III.A. È una distinzione da chiarire nella fase di progettazione, quando si possono ancora scegliere la configurazione e il percorso di incentivo.
Per imprese ed enti economici coinvolti negli interventi di efficienza del terziario entrano in gioco anche le verifiche sulla riduzione della domanda di energia primaria e gli APE prima e dopo i lavori. Una percentuale promozionale applicata all’intero preventivo, senza distinguere gli interventi ammessi e i rispettivi limiti, non permette di stimare il contributo.
Come evitare di contare due volte lo stesso beneficio
Il cumulo richiede una verifica per ogni coppia di strumenti e per le stesse voci di costo. Una detrazione, un contributo in conto capitale e un premio sull’energia hanno basi diverse; sommare le percentuali stampate su tre brochure non produce una percentuale di risparmio attendibile.
Per una CER, ad esempio, un contributo in conto capitale può comportare una riduzione della tariffa premio. Il piano deve mostrare entrambi gli effetti. La compatibilità della tariffa con la detrazione ordinaria non autorizza automaticamente anche qualunque sovvenzione sul costo di acquisto. Chiedi una tabella con spesa lorda, base ammessa a ogni strumento e regola di cumulo applicata.
Anche l’IVA va trattata correttamente. Nell’attività d’impresa il reverse charge, quando applicabile alla specifica operazione, modifica il modo di assolvere l’imposta: non è un contributo pubblico da sottrarre dal costo come se fosse un bonus. Non si applica indistintamente a qualsiasi vendita di componenti o impianto.
Infine, i ricavi dell’energia possono avere un trattamento fiscale. Nel caso domestico ordinario di cessione parziale con Ritiro Dedicato, per impianti fino a 20 kW asserviti all’abitazione, gli importi percepiti rientrano tra i redditi diversi da dichiarare. Il ricavo lordo previsto dall’immissione in rete non va scambiato per un risparmio netto già disponibile.
La verifica da fare prima di firmare il preventivo
A questo punto il documento più utile è un prospetto di una pagina riferito al tuo impianto. Deve partire dal prezzo completo da pagare, indicare il percorso scelto e mostrare quando il beneficio diventa utilizzabile. Se il vantaggio dipende da una domanda o da un’istruttoria, il prospetto deve distinguere lo scenario con ammissione da quello senza.
- Chi sostiene la spesa ha il titolo e la situazione fiscale necessari?
- Quale parte del prezzo è ammissibile e quanto massimale rimane?
- Quali documenti attestano i requisiti dei componenti e del progetto?
- L’ordine o l’acconto devono attendere una comunicazione o la domanda?
- Chi segue ciascuna pratica e chi consegna le ricevute?
- Quali importi restano a tuo carico se una quota non viene riconosciuta?
Con queste risposte il confronto tra due offerte diventa concreto. Puoi preferire una soluzione meno costosa, oppure pagare di più per una configurazione che serve meglio i tuoi consumi. L’incentivo entra nella decisione con il suo valore effettivo, senza sostituire la valutazione del tetto, della produzione e dell’assistenza.
Domande frequenti sugli incentivi fotovoltaico 2026
Il bonus fotovoltaico 2026 è del 50% per tutti?
No. Il 50% riguarda, alle condizioni previste, le spese del proprietario o del titolare di diritto reale sull’abitazione principale. Negli altri casi ammessi si applica il 36%. Restano da verificare massimale, documentazione e possibilità di usare la detrazione.
Devo ristrutturare tutta la casa per detrarre i pannelli?
No. Il fotovoltaico al servizio dei bisogni energetici dell’abitazione può essere agevolabile anche senza un cantiere di ristrutturazione più ampio. Il tecnico deve comunque verificare i vincoli e gli adempimenti necessari.
Posso detrarre una batteria aggiunta a un impianto esistente?
È possibile per un accumulo funzionalmente collegato al fotovoltaico agevolabile, con i requisiti e i limiti previsti. Controlla il plafond residuo e l’eventuale presenza di precedenti incentivi sull’impianto.
Se non ho IRPEF sufficiente, ricevo comunque il rimborso?
La parte della quota annuale che eccede l’imposta utilizzabile non viene rimborsata e non si trasferisce all’anno dopo. Per questo la simulazione fiscale va fatta prima di considerare recuperabile l’intero importo.
Entrare in una CER significa ottenere il contributo PNRR?
No. Il premio sull’energia condivisa e il contributo all’investimento seguono percorsi distinti. La finestra del bando PNRR CER si è chiusa il 30 novembre 2025; aderire oggi a una comunità non riapre quella finestra.
Il Conto Termico 3.0 paga un normale impianto fotovoltaico domestico?
Il fotovoltaico non è agevolato come intervento autonomo generalizzato. Sono richiesti l’abbinamento ammesso alla pompa di calore e i requisiti del beneficiario e dell’edificio; per i privati la voce del Titolo II riguarda l’ambito terziario.
Il 180% di iperammortamento è un rimborso del 180%?
No. È una maggiorazione del costo fiscalmente deducibile per la fascia di investimento prevista. Il risparmio dipende dalle imposte sul reddito e dall’utilizzo delle deduzioni negli anni, oltre che dall’effettiva ammissibilità.
Conviene firmare subito per bloccare il bonus?
La firma, da sola, non garantisce un incentivo. Per la detrazione del privato conta anche quando viene sostenuta la spesa; nei bandi possono essere decisive la domanda e la data di avvio. Chiarisci il calendario del tuo percorso prima di versare l’acconto.